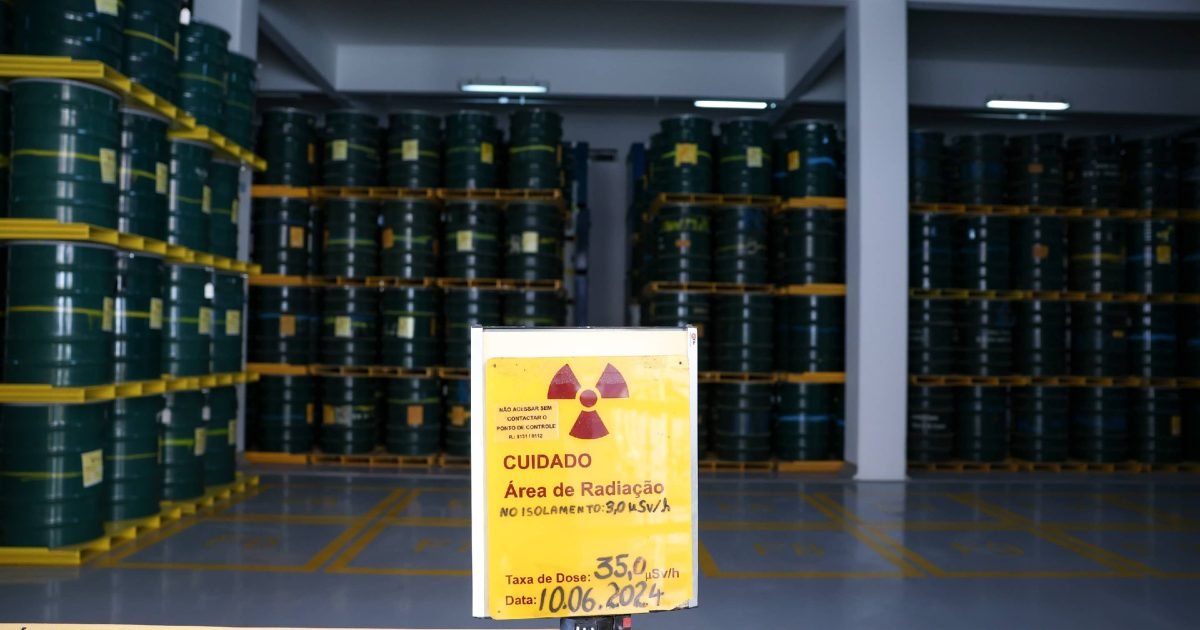
Anunciada há um ano como a maior aposta dos irmãos Joesley e Wesley Batista no setor de energia, a compra da participação da Axia Energia na Eletronuclear segue sem desfecho. O negócio, quando concluído, tornará a J&F sócia do governo federal na única empresa autorizada a operar usinas nucleares no Brasil.
Além dos R$ 535 milhões acertados pelas ações da antiga Eletrobras, a operação prevê que a compradora assuma garantias de empréstimos e compromissos de financiamento da Eletronuclear. O contrato, assinado em 14 de outubro de 2025, estabelece até dois anos para a conclusão do negócio.
Pessoas próximas à transação ouvidas pelo InvestNews descrevem uma aquisição complexa, que envolve decisões do governo e o futuro de Angra 3, projeto bilionário que atravessa décadas sem ser concluído. O volume de obrigações e as particularidades do negócio nuclear exigem uma análise cuidadosa em cada etapa.
Nesse intervalo, algumas condições importantes para a conclusão do negócio foram cumpridas. A Superintendência-Geral do Conselho Administrativo de Defesa Econômica (Cade) aprovou a operação sem restrições em novembro de 2025. Em fevereiro, a ENBPar, estatal que controla a Eletronuclear, abriu mão do direito de preferência na compra das ações.
Também começou a ser cumprida uma das obrigações financeiras que passarão à J&F quando a venda for concluída. Em agosto, a própria Axia desembolsou R$ 1,5 bilhão na aquisição de debêntures da Eletronuclear, títulos que podem ser convertidos em ações.
O valor integra um compromisso de financiamento de R$ 2,4 bilhões para prolongar a vida útil de Angra 1, estabelecido no acordo de conciliação entre a elétrica e a União, homologado pelo Supremo Tribunal Federal (STF).
Angra 3
Boa parte do risco que a Axia pretende deixar para trás está em Angra 3. Iniciada nos anos 1980, interrompida e retomada sucessivas vezes, a construção da terceira usina nuclear brasileira atravessou governos sem chegar à geração de energia.
A retomada de 2010 terminou em uma nova interrupção em 2015, em meio a dificuldades financeiras e às investigações da Lava Jato sobre contratos do empreendimento.
O tamanho da conta ajuda a entender o impasse. Em novembro de 2025, a Eletronuclear informava que o projeto já havia consumido cerca de R$ 12 bilhões. Um estudo atualizado do BNDES estimava em R$ 23,9 bilhões os recursos necessários para concluí-lo. A decisão envolve definir quem financiará a construção e qual tarifa será cobrada pela energia para remunerar o investimento.
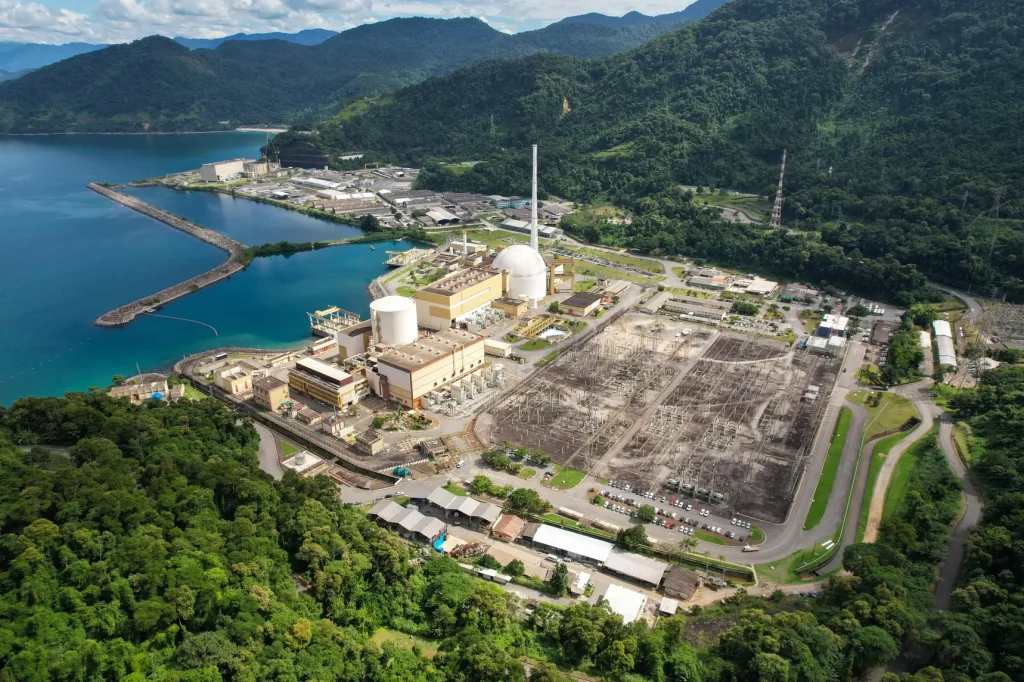
Enquanto isso, a usina inacabada continua gerando despesas. Os R$ 3,5 bilhões aportados pela ENBPar em 2022 para custear Angra 3 se esgotaram em setembro de 2024. A partir daí, a Eletronuclear passou a usar receitas das usinas que funcionam, Angra 1 e 2, para arcar com as obrigações do empreendimento, segundo a própria companhia.
A Axia vinha trabalhando para sair desse intrincado negócio. A busca por um comprador começou em 2023. Em julho de 2024, a então Eletrobras já informava ao mercado que negociava com a União sua saída da Eletronuclear e a liberação dos compromissos com a construção de Angra 3.
O acordo de venda levou ao reconhecimento de uma redução de aproximadamente R$ 7 bilhões no valor contábil do investimento. Ao anunciar o negócio, a elétrica destacou que a transferência das ações e das obrigações remanescentes permitiria reduzir riscos e liberar capital para outros investimentos. O benefício esperado ia, portanto, além dos R$ 535 milhões a receber pelas ações.
Sócio de peso
Para o governo, a saída da Axia trazia a necessidade de encontrar outro parceiro para dividir as responsabilidades financeiras da Eletronuclear. Nas condições da conciliação divulgadas em fevereiro de 2025, a União se comprometeu a apoiar a busca de um novo acionista que pudesse assumir obrigações do acordo de investimentos.
A entrada de um grupo em expansão no setor elétrico e com interlocução no governo, como a J&F, atendia a esse interesse. A expectativa era que o novo sócio ajudasse a viabilizar uma solução para Angra 3.
Segundo reportagem do Valor Econômico publicada em agosto, fontes envolvidas nas discussões afirmavam que a entrada da J&F havia sido estimulada pelo próprio governo com esse objetivo. Para os Batista, a aquisição também abre espaço em um segmento que o grupo considera promissor.
No anúncio da operação, a Âmbar, empresa de energia da J&F, destacou a capacidade da energia nuclear de fornecer eletricidade de maneira estável e com baixas emissões, diante da perspectiva de aumento da demanda puxado pela inteligência artificial e pela digitalização da economia.
A divisão das responsabilidades pelos novos investimentos, contudo, era uma das pendências apontadas pelo Valor em agosto. Segundo o jornal, a ENBPar havia solicitado à J&F adesão ao acordo que disciplina os compromissos para concluir Angra 3 e, naquele momento, ainda aguardava resposta.
Esse acordo teve seus efeitos suspensos pela conciliação homologada no STF. Mas o acerto preservou uma possibilidade: se a participação na Eletronuclear for vendida antes da rescisão do acordo de investimentos, a ENBPar poderá restabelecê-lo e exigir que o comprador assuma os direitos e as obrigações da vendedora.
Garantias
A saída da Axia exige também que a compradora a substitua como garantidora de financiamentos da Eletronuclear. No fim de 2025, essas garantias somavam R$ 5,8 bilhões, quase integralmente vinculados a Angra 3, segundo as demonstrações financeiras da elétrica. A J&F passará a responder por esses empréstimos em caso de inadimplência da companhia nuclear.
A entrada dos Batista preservará o controle federal da Eletronuclear. A participação negociada corresponde a 67,95% do capital total, mas a 35,9% das ações com direito a voto. A ENBPar continuará com os outros 64,1% dos votos. Assim, a J&F terá a maior fatia do capital, enquanto o governo manterá o comando da companhia.
A espera pela conclusão tem precedente em outro negócio entre a Axia e os irmãos Batista. Em junho de 2024, a Âmbar acertou a compra do portfólio de termelétricas da então Eletrobras.
A maior parte do pacote, formada por ativos no Amazonas, foi transferida em maio de 2025, cerca de 11 meses depois. A última usina, Santa Cruz, no Rio de Janeiro, mudou de mãos em 9 de outubro de 2025, aproximadamente 16 meses após o anúncio.
Procuradas pelo InvestNews, J&F e Axia não comentaram.