A expectativa majoritária é de manutenção dos juros na faixa entre 3,75% e 4% ao ano.
Sem suspense
Uma pausa no movimento de alta das taxas é o cenário base para 90,6% dos investidores, conforme a ferramenta FedWatch, que acompanha o posicionamento do mercado sobre os rumos futuros da política monetária dos EUA.
Mas, na visão dos investidores, trata-se de apenas um hiato entre altas. Para a reunião entre 8 e 9 de dezembro, o FedWatch mostra mais de 84% de chances de nova elevação dos juros americanos.
Desse total, 76,5% enxergam avanço de 0,25 ponto percentual, enquanto 7,8% acreditam em uma alta de 0,5 ponto.
A manutenção das taxas é esperada mesmo com a inflação nos Estados Unidos ainda significativamente acima da meta.
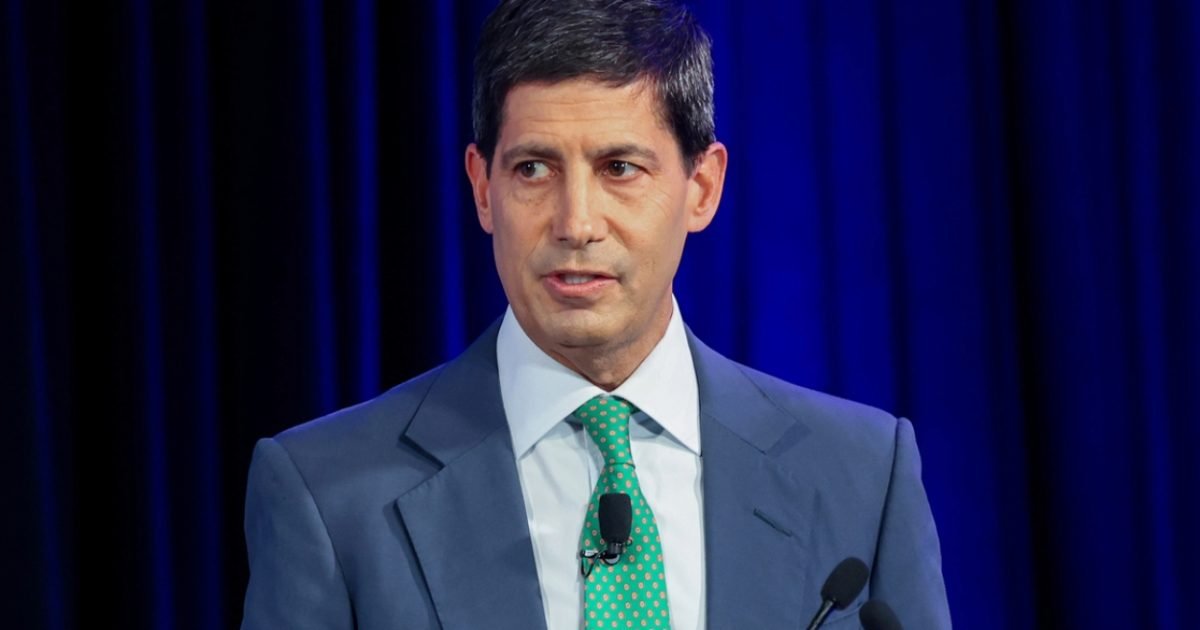
Com a manutenção praticamente contratada, todas as atenções se voltam para a coletiva de imprensa do presidente do Fed, Kevin Warsh, em busca de sinalizações sobre os próximos passos da autoridade monetária.
De olho em dezembro
Como esta reunião não contará com a atualização do chamado “gráfico de pontos” (dot plot), um documento que reúne as projeções dos membros do comitê para a trajetória da taxa de juros e indicadores econômicos, as declarações de Warsh ganham mais peso.
Talvez a questão mais especulada pelo mercado seja como vão votar os presidentes das regionais de Cleveland (Beth Hammack), Dallas (Lorie Logan) e Minneapolis (Neel Kashkari). São nomes que figuram como potenciais votos contrários à pausa, repetindo a postura que adotaram em julho.
Momento sensível
O encontro ocorre em um momento politicamente sensível: a menos de uma semana das eleições de meio de mandato (midterms), em 3 de novembro, que definirão o controle do Congresso americano.
Embora o Fed reitere sua independência política, parte do mercado avalia que o banco central prefere evitar movimentações de juros tão às vésperas do pleito.
Analistas do Goldman Sachs alertam ainda que investidores em busca de sinalizações na coletiva podem se decepcionar. A avaliação do banco é de que o Fed adotou uma dinâmica de ajustes intercalados (uma alta a cada duas reuniões).
Além disso, Warsh sempre reitera que prefere evitar o chamado forward guidance, ou seja, a sinalização dos rumos previstos para a política monetária de modo a dar um direcionamento às expectativas dos agentes econômicos.