As varejistas, aliás, estiveram entre as maiores altas de ontem, ao lado de bancos e de empresas que ganham mais com juros menores. Mesmo assim, o BTG acredita que ainda tem espaço de alta.
Os analistas Luiz Guanais, Yan Cesquim e Beatriz Cendon, do banco de investimento, ressaltam que a eleição não muda os fundamentos das empresas de uma hora para outra. Mas, como as expectativas para esses papéis seguem muito baixas, a sensação de menor risco macroeconômico deve continuar jogando a favor deles.
2. Empresas altamente endividadas
O segundo grupo é o das empresas muito endividadas, para quem juro alto é sinônimo de aperto financeiro. Se a taxa cai, o fôlego pode voltar (veja nesta matéria como os juros altos penalizam o resultado das empresas)
Fernando Siqueira, head de research da Eleven, explica que o efeito é maior justamente nas companhias que estavam mais frágeis. É nelas que ele vê os benefícios mais rápidos da mudança de cenário.
No ranking do BTG, as construtoras HBR Realty (HBRE3) e Log CP (LOGG3) aparecem no topo.
O critério da lista é a dívida líquida sobre o Ebitda (a geração de caixa da empresa), que mostra em quantos anos a companhia quitaria a dívida usando só o que ganha hoje.
A HBR levaria quase 13 anos, mais de uma década trabalhando só para pagar o que deve. A Log CP, mais de 8.
Como régua, em geral, um indicador acima de 4 anos já é visto como sinal de alerta, porque indica que a empresa pode ter dificuldade para honrar seus compromissos.
No ranking das mais endividadas do BTG também passam desse número (das mais para as menos endividada): BrasilAgro (AGRO3), Auren (AURE3), Helbor (HBOR3), Equatorial (EQTL3), Viveo (VVEO3), Ecorodovias (ECOR3) e MBRF (MBRF3).
3. Empresas expostas a investidores
Aqui o motivo é mais técnico do que econômico. São empresas que costumam ter grandes posições de investidores que apostam na queda das ações (as chamadas posições vendidas).
Como o mercado como um todo está otimista, uma alta generalizada pode forçar esses investidores a desfazer as apostas, o que exige comprar as ações de volta. Essa compra, por si só, pode puxar os preços para cima.
Mas vale uma ponderação: muitas dessas empresas são alvo de apostas contra elas justamente porque podem ter problemas operacionais, o que as torna mais arriscadas. O movimento tende a ser mais ligado ao fator técnico do que a uma melhora dos negócios.
Entre as ações mais vendidas da bolsa brasileira, o BTG aponta Taesa (TAEE11), MBRF (MBRF3), Fras-le (FRAS3), Unipar (UNIP6), Auren (AURE3), Kepler Weber (KEPL3), Light (LIGT3), BB Seguridade (BBSE3), Grendene (GRND3) e Tupy (TUPY3).
Quem deve ficar para trás
Do outro lado estão as ações que já vinham com valorização mais forte no ano, como as petroleiras. Para o UBS, esses papéis já embutem um cenário de petróleo mais caro por muito tempo e deixam de ser o seguro preferido do mercado contra o risco doméstico – o diagnóstico não é consensual, pois há analistas que apontam perspectivas positivas para as junior oils.
Investidores tendem a sair do setor e a migrar para empresas ligadas ao ciclo local, estratégia que o banco considera a principal em renda variável nesse momento.
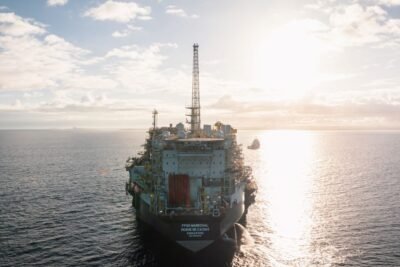
A Petrobras (PETR3; PETR4) é o exemplo mais claro. Líder de ganhos do Ibovespa no ano, com alta de 94% nas ações ordinárias e 75% nas preferenciais, deve ficar para trás nessa rotação de ações.
Exportadoras como Vale (VALE3) e Suzano (SUZB3) também tendem a se beneficiar menos nesse cenário diante da valorização do real versus o dólar – o que impacta negativamente as receitas. As duas últimas, por sinal, apareceram entre as poucas baixas do Ibovespa ontem.