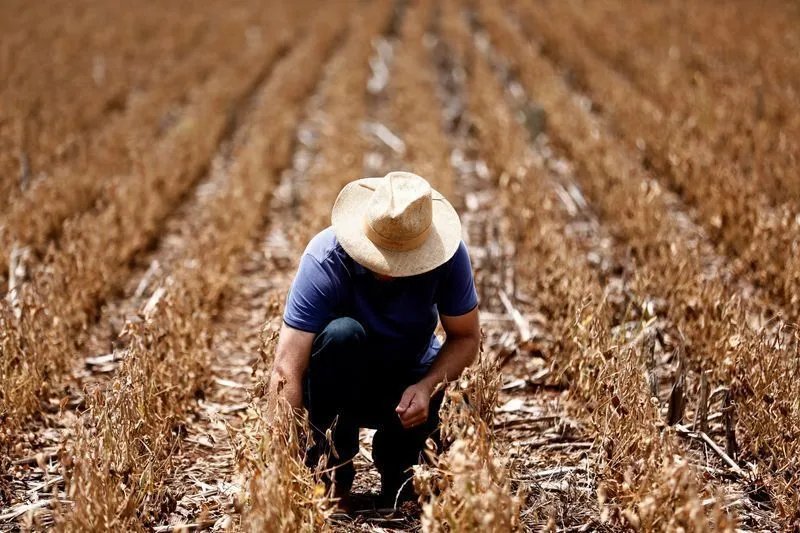
Depois de três anos marcados por queda nas commodities, margens comprimidas, juros elevados e aumento das recuperações judiciais, o agronegócio brasileiro pode estar começando a sair do fundo do ciclo de baixa. Essa é a avaliação da SFA Investimentos, que vê uma combinação de preços dos grãos em recuperação, estoques globais mais apertados e novas fontes de demanda capaz de sustentar uma melhora do mercado nos próximos anos.
Em relatório publicado em setembro, a gestora afirma que os preços dos grãos estavam, em agosto de 2026, 32% acima das mínimas registradas em agosto de 2025. Para a SFA, o movimento é um dos primeiros sinais de que o ciclo pode estar mudando de direção.
A leitura, porém, não significa que o produtor já tenha deixado a crise para trás. O próprio relatório reconhece que os resultados das empresas ainda demoram a reagir à melhora das commodities.
A tese da gestora é de antecipação: o mercado de grãos pode estar virando antes de essa recuperação aparecer integralmente nos balanços.
Entre o pico de 2022 e o fundo de 2024, a soja negociada em Chicago caiu 43%, enquanto a saca em Mato Grosso recuou perto de 49%. No mesmo período, os pedidos de recuperação judicial no agronegócio brasileiro saltaram de 534, em 2023, para quase 2 mil em 2025, segundo os números utilizados pela SFA.
China continua sendo o principal risco
Um dos principais pontos de atenção para a agricultura brasileira é a perspectiva de menor crescimento da demanda chinesa por soja. A SFA considera provável que a China consiga reduzir suas importações da oleaginosa de cerca de 112 milhões de toneladas para 82 milhões de toneladas até 2035, em razão de ganhos de produtividade, maior eficiência na alimentação animal e menor necessidade de farelo.
Na avaliação da gestora, isso poderia retirar cerca de 30% da soja brasileira atualmente destinada ao mercado chinês.
A conclusão, no entanto, não é necessariamente negativa para o Brasil. A SFA aposta que novos mercados e, principalmente, o avanço dos biocombustíveis podem compensar parte relevante dessa perda.
O Sudeste Asiático aparece como uma das regiões com maior potencial de crescimento do consumo de proteína. No mercado doméstico, a expansão do biodiesel, do etanol e, no futuro, do combustível sustentável de aviação tende a criar novas fontes de demanda por soja e milho.
Ao considerar esses fatores, a gestora estima um saldo positivo de 9 milhões a 23 milhões de toneladas de demanda adicional para a soja brasileira, mesmo incorporando o risco de uma redução das compras chinesas.
Estoques e clima podem acelerar a virada
Outro argumento da SFA é a mudança no balanço global da soja. Depois de três anos consecutivos de excedentes, os estoques mundiais devem começar a diminuir. O relatório estima uma redução de aproximadamente 900 mil toneladas nos estoques globais em 2026/27.
Esse mesmo argumento foi dado pelo sócio do economista e sócio da EY, Alexandre Mendonça de Barros em entrevista à CNN ao vivo. Para ele a combinação de menor crescimento da oferta mundial de grãos, estoques mais baixos e aumento do risco climático pode abrir espaço para uma recuperação dos preços e, consequentemente, devolver fôlego financeiro ao campo na safra 2026/27.
Tanto a SFA, quanto o economista apontam que um eventual El Niño forte poderia apertar ainda mais o mercado. A estimativa apresentada é de que um evento climático dessa intensidade poderia retirar aproximadamente 15 milhões de toneladas da produção brasileira de soja.
A própria gestora faz uma ressalva: historicamente, nem todo El Niño provoca perdas relevantes de produtividade no Brasil. Os impactos mais fortes ocorreram em episódios classificados como intensos, como os de 2015/16 e 2023/24.
Há ainda uma relação de preços que chama atenção no relatório. Segundo a SFA, os fertilizantes costumam mudar de direção antes das commodities agrícolas, com uma defasagem de alguns trimestres. A avaliação da gestora é que o fertilizante já teria virado e os grãos estariam começando a acompanhar esse movimento.
SLC Agrícola é a principal aposta
A tese sobre a recuperação do agro está diretamente associada, no relatório, à SLC Agrícola. A gestora declara que mantém posição em ações da SLC Agrícola (SLCE3) em seus fundos. Portanto, a análise deve ser lida como uma tese de investimento de uma gestora que possui exposição financeira à companhia e não como uma avaliação independente ou neutra sobre o setor.
A gestora destaca que a SLC possui 835 mil hectares plantados no Cerrado, além de diversificação geográfica, escala de compras e produtividade acima da média.
Outro ponto defendido pela SFA é a mudança na estrutura de capital da companhia. Nos últimos anos, a SLC passou a utilizar mais terras arrendadas, reduzindo a quantidade de capital necessário por hectare e aumentando a exposição da empresa à recuperação dos preços dos grãos.
A gestora também chama atenção para aquisições recentes. Segundo o relatório, a SLC destinou cerca de R$ 2,8 bilhões para adquirir terras e operações arrendadas, a um múltiplo médio de aproximadamente 3,7 vezes o EV/Ebitda, enquanto as ações eram negociadas, em agosto, perto de seis vezes.
Na visão da SFA, a empresa estaria fazendo justamente o movimento que considera ideal em um negócio cíclico: comprar ativos quando o mercado está pessimista e os preços estão deprimidos.
A ação ainda carrega um desconto elevado
O principal argumento financeiro da tese está na diferença entre o valor de mercado da SLC e o valor estimado de seus ativos. Em agosto, a companhia tinha valor de mercado de aproximadamente R$ 7,8 bilhões, contra um NAV (valor líquido dos ativos) estimado em R$ 13,8 bilhões pela SFA. Isso representa um desconto de cerca de 43%.
Para a gestora, juros elevados e a menor renda gerada pelas terras ajudam a explicar essa diferença. Se os juros brasileiros caírem e os preços agrícolas se recuperarem, o desconto poderia diminuir.
Mas a própria SFA reconhece que a recuperação ainda não aparece de forma clara nos resultados. No primeiro semestre de 2026, o Ebitda ajustado da SLC caiu 15% na comparação anual, enquanto o EVA (indicador utilizado pela própria gestora para medir a geração de valor acima do custo de capital) passou de R$ 380 milhões positivos para R$ 190 milhões negativos.
A SFA atribui parte relevante dessa deterioração a fatores considerados não recorrentes, como mudança no mix de produção, maior participação do milho e maior volume proveniente de áreas de menor produtividade.